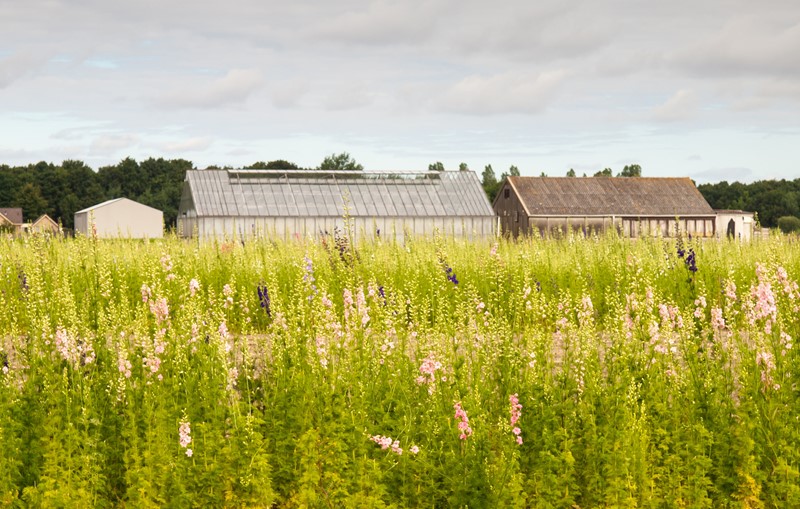
Een man koopt een boerderij met agrarische bestemming. Hij regelt een bestemmingswijziging en splitst het perceel in tweeën. De ene helft verkoopt hij met winst, de andere houdt hij. De inspecteur belast de waardestijging als resultaat uit overige werkzaamheden. Het hof is het daarmee eens. Wie actief aan de slag gaat met bestemmingsplannen, doet meer dan normaal vermogensbeheer.
Van bijstandsuitkering naar vastgoedproject
Een man met een bijstandsuitkering ziet in 2017 een boerderij te koop staan die al jaren geen koper vindt. De boerderij heeft een agrarische bestemming, waardoor deze alleen geschikt is voor een boer met een bedrijf. De man ruikt een kans. Hij belt de gemeente en hoort dat de gemeente wil meewerken aan een bestemmingswijziging. Sterker nog, via de ruimte-voor-ruimteregeling mag hij de oude kassen slopen in ruil voor een extra bouwkavel. De man schakelt een juridisch planbureau in, laat onderzoeken uitvoeren en koopt de boerderij, onder de ontbindende voorwaarde dat de bestemmingswijziging slaagt, voor € 510.000.
Splitsen en verkopen
In juni 2018 is het zover. De gemeente keurt het nieuwe bestemmingsplan goed. De boerderij is nu gesplitst in twee percelen met elk een woonbestemming. De bouwkavel zet de man direct te koop voor € 550.000. Meer dan de aankoopprijs van het geheel. Er meldt zich geen koper voor de kavel, maar wel voor de boerderij zelf. Die verkoopt de man voor € 550.000. De kavel houdt hij voorlopig zelf, met plannen om er ooit te bouwen. Eén probleem: hij heeft geen geld. De levering wordt een ABC-transactie, waarbij de verkoopopbrengst van de boerderij rechtstreeks de aankoop financiert.
Geen normaal vermogensbeheer
De inspecteur ziet het anders. De waardestijging is het directe gevolg van de werkzaamheden van de man. Dat is geen normaal vermogensbeheer, maar een belastbare werkzaamheid. Het hof is het daarmee eens. Wie een bestemmingswijziging initieert, onderzoeken laat uitvoeren en de voortgang coördineert, doet méér dan een passieve belegger. Dat de man het werk uitbesteedde, maakt niet uit. De werkzaamheden van derden worden aan hem toegerekend. Op het moment dat de man besluit de kavel te houden, staakt hij de werkzaamheid en moet hij afrekenen over de waardestijging.
Vraag over dit onderwerp? Je vaste adviseur denkt graag met je mee.
Neem contact op